Faire marcher la garantie décennale après un sinistre suppose de respecter des délais stricts, d’adresser la déclaration au bon interlocuteur et de constituer un dossier complet dès le premier envoi. La procédure diffère selon que le maître d’ouvrage dispose ou non d’une assurance dommages-ouvrage, et une erreur de calendrier peut suffire à perdre tout droit à indemnisation.
Délais légaux de la garantie décennale : calendrier à connaître avant toute déclaration
La confusion entre les différents délais est la première cause de blocage dans un dossier de sinistre décennal. Trois durées distinctes s’emboîtent, et chacune obéit à un point de départ différent.
| Délai | Durée | Point de départ | Conséquence en cas de dépassement |
|---|---|---|---|
| Garantie décennale | 10 ans | Réception des travaux (procès-verbal signé) | Le constructeur n’est plus tenu de réparer |
| Notification de position par l’assureur dommages-ouvrage | 60 jours calendaires | Réception de la déclaration complète | L’assureur peut être sanctionné et ne peut plus contester la prise en charge |
| Offre d’indemnisation par l’assureur dommages-ouvrage | 90 jours | Réception de la déclaration (et non la notification du 60e jour) | Majoration possible de l’indemnité, intérêts de retard |
| Action en justice contre l’assureur | 2 ans | Événement donnant naissance à l’action (refus, absence de réponse) | Prescription de l’action, perte du droit d’agir |
Un point récemment clarifié par la Cour de cassation (3e chambre civile, 3 avril 2025, n° 23-16.055) : le délai de 90 jours court dès la réception de la déclaration, pas à partir de la réponse de l’assureur au 60e jour. Cette précision empêche l’assureur de prolonger la procédure en retardant sa notification initiale.
Le délai de deux ans pour agir en justice contre l’assureur ne doit pas être confondu avec la durée de dix ans de la garantie. Un sinistre déclaré la neuvième année reste couvert, mais le propriétaire dispose ensuite de seulement deux ans pour contester un éventuel refus.
Déclaration de sinistre décennal : contenu du dossier et erreurs qui bloquent l’indemnisation
La déclaration envoyée à l’assureur dommages-ouvrage doit être complète dès le premier courrier recommandé avec accusé de réception. C’est cette complétude qui déclenche les délais légaux. Un dossier incomplet permet à l’assureur de différer sa réponse sans que les compteurs ne tournent.
Pièces à réunir avant l’envoi
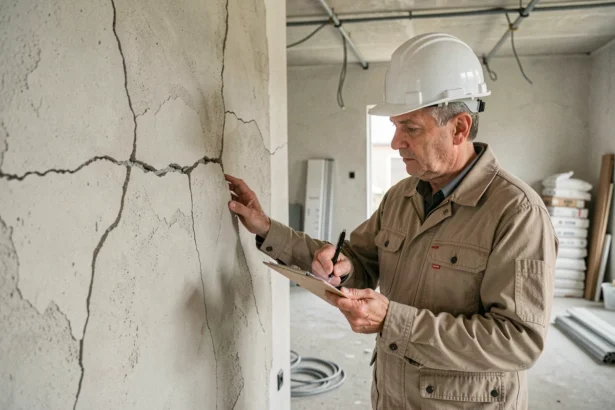
- La description précise des désordres constatés : nature (fissures, infiltrations, affaissement), localisation dans l’ouvrage, et date d’apparition ou de première constatation.
- Des photographies datées montrant l’étendue des dommages, idéalement avec un repère d’échelle (règle, mètre).
- Le procès-verbal de réception des travaux, qui fixe le point de départ du délai de dix ans.
- L’attestation d’assurance décennale du constructeur ou de l’artisan, normalement remise avant le début du chantier.
- Tout devis ou rapport technique déjà obtenu, même provisoire, décrivant les réparations nécessaires.
L’envoi se fait par lettre recommandée avec accusé de réception. Un signalement verbal ou par courriel ne suffit pas à déclencher les délais légaux.
Trois erreurs fréquentes qui retardent ou annulent la prise en charge
La première erreur consiste à déclarer le sinistre auprès de son assureur habitation au lieu de l’assureur dommages-ouvrage. L’assurance multirisque habitation ne couvre pas les désordres de nature décennale. Le courrier doit être adressé à l’assureur mentionné sur le contrat dommages-ouvrage souscrit lors de la construction.
La deuxième erreur porte sur la date d’apparition du désordre. Si la déclaration mentionne une date antérieure à la réception des travaux, l’assureur peut arguer que le dommage relève des réserves à la réception et non de la garantie décennale.
La troisième est de ne pas vérifier si le sinistre est réellement de nature décennale avant d’engager la procédure. Seuls les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination sont couverts. Un défaut purement esthétique (trace de peinture, jointure irrégulière) ou l’usure d’un équipement dissociable (robinetterie, volets) ne relèvent pas de cette garantie.
Sinistre décennal sans assurance dommages-ouvrage : recours et coûts à prévoir
Tous les maîtres d’ouvrage ne disposent pas d’une assurance dommages-ouvrage. Bien qu’elle soit légalement obligatoire pour les particuliers faisant construire, son absence n’est pas sanctionnée pénalement et reste fréquente dans la pratique. La procédure change alors radicalement.
Sans dommages-ouvrage, le propriétaire ne bénéficie pas du mécanisme de préfinancement. Il doit se retourner directement contre le constructeur responsable ou contre l’assureur en responsabilité décennale de ce constructeur. Cela implique de prouver la faute, le dommage et le lien de causalité, alors que l’assurance dommages-ouvrage dispense de cette preuve en indemnisant d’abord, puis en se retournant elle-même contre le constructeur.
Mise en demeure du constructeur : première étape
Le propriétaire adresse une mise en demeure par lettre recommandée au constructeur, décrivant les désordres et exigeant leur réparation dans un délai raisonnable. Si le constructeur ne répond pas ou conteste sa responsabilité, l’étape suivante consiste à saisir directement son assureur en responsabilité décennale, dont les coordonnées figurent sur l’attestation remise avant le chantier.
Coût d’une expertise judiciaire
Lorsque le constructeur et son assureur refusent d’intervenir, le propriétaire doit engager une procédure judiciaire. Le juge ordonne généralement une expertise judiciaire contradictoire. Le coût d’une expertise judiciaire en matière de construction est supporté initialement par le demandeur, sous forme de consignation versée au greffe. Ce montant varie selon la complexité du dossier, la taille de l’ouvrage et le nombre d’intervenants. En cas de décision favorable, les frais sont mis à la charge du constructeur condamné.
En l’absence d’assurance dommages-ouvrage, la procédure prend plusieurs années entre la mise en demeure, l’expertise et le jugement. En revanche, avec cette assurance, l’indemnisation intervient dans un délai maximal de 90 jours après déclaration complète.
Garantie décennale et changement de propriétaire : ce qui est transféré à la revente
La garantie décennale est attachée à l’ouvrage et non à la personne qui a commandé les travaux. Tout propriétaire successif peut activer la garantie décennale pendant les dix ans qui suivent la réception, même s’il n’a pas signé le contrat de construction initial.
Le vendeur doit transmettre à l’acquéreur l’ensemble des documents liés à la construction : procès-verbal de réception, attestations d’assurance décennale des intervenants, et éventuellement le contrat dommages-ouvrage. Sans ces documents, l’acquéreur devra reconstituer le dossier auprès des assureurs, ce qui rallonge la procédure de plusieurs semaines.
Un piège courant lors d’un achat immobilier : vérifier que la date de réception des travaux laisse un délai résiduel suffisant. Acheter un bien dont les travaux ont été réceptionnés huit ans plus tôt ne laisse que deux ans pour constater un éventuel désordre et engager la procédure. Le notaire est tenu de mentionner l’existence (ou l’absence) de l’assurance dommages-ouvrage dans l’acte de vente.
Refus de garantie décennale par l’assureur : recours et sanctions prévues par le code des assurances
Un assureur dommages-ouvrage qui a accepté la prise en charge dans le délai de 60 jours ne peut ensuite revenir sur sa décision pour contester le caractère décennal des désordres. Cette règle jurisprudentielle, confirmée par la Cour de cassation (3e chambre civile, 3 avril 2025, n° 23-16.055), protège le déclarant contre les revirements tardifs.
En cas de refus initial, le propriétaire peut contester la décision. Le recours s’exerce dans un délai de deux ans à compter du refus notifié. Passé ce délai, l’action est prescrite.
Si l’assureur ne respecte pas le délai de 60 jours pour notifier sa position, ou le délai de 90 jours pour formuler une offre d’indemnisation, des sanctions financières s’appliquent : majoration de l’indemnité par des intérêts de retard, et possibilité pour le juge d’allouer des dommages et intérêts complémentaires au titre du préjudice subi par le propriétaire.
Avant d’en arriver au contentieux, une saisine du médiateur de l’assurance peut débloquer certaines situations. Cette démarche, gratuite, suspend le délai de prescription le temps de la médiation.
Pour évaluer précisément votre situation et connaître les garanties applicables à votre sinistre, le formulaire ci-dessous vous permet de demander un devis gratuit et d’être rappelé par un professionnel qualifié.